ITBI na integralização de patrimônio: o Tema 1348 do STF
Atualizado em 8 de outubro de 2026, com o andamento do julgamento até esta data.
O STF caminha para decidir que a atividade imobiliária da empresa não impede a imunidade do ITBI na integralização de capital. Mas, o julgamento não resolve tudo: o valor do imóveO STF caminha para decidir uma importante tese sobre o ITBI na integralização de patrimônio: a atividade imobiliária da empresa não impede a imunidade do imposto na integralização de capital. Para quem tem holding ou planeja a sucessão do patrimônio, isso pode abrir caminho para recuperar o imposto pago. Mas o julgamento não resolve tudo: o valor do imóvel, a restituição e as operações passadas continuam exigindo análise caso a caso.l, a restituição e as operações passadas continuam exigindo análise caso a caso.
A integralização de patrimônio é uma das ferramentas mais usadas em holdings patrimoniais e em planejamentos sucessórios. O proprietário transfere um imóvel para uma empresa e recebe, em troca, participação no capital social dela.
O ponto de atenção sempre foi o ITBI, o Imposto sobre a Transmissão de Bens Imóveis, tributo municipal cobrado quando um imóvel muda de dono. Este artigo explica, de forma direta, o que o Supremo Tribunal Federal (STF) está decidindo, a quem a decisão interessa, o que ela ainda não resolve e como funciona a restituição do ITBI já pago.
O que o Tema 1348 não resolve sobre o ITBI na integralização de patrimônio
A Constituição Federal prevê que o ITBI não incide sobre bens incorporados ao patrimônio de uma empresa para a realização de capital (art. 156, § 2º, I). Durante anos, porém, muitas prefeituras negaram esse direito quando a empresa tinha atividade imobiliária, como comprar, vender ou alugar imóveis.
É essa dúvida que o STF analisa no Tema 1348 (RE 1.495.108), em repercussão geral, o que significa que a decisão deve orientar todo o Judiciário. O caso discute se a ressalva da atividade imobiliária vale também para a integralização de capital, como mostra a notícia oficial do STF sobre o início do julgamento.
Isso pesa sobre holdings patrimoniais, que costumam ter receita de aluguel, justamente o perfil que algumas prefeituras usavam para negar a imunidade.
Em que pé está o julgamento do Tema 1348
Até 30 de setembro de 2026, o andamento do processo indicava seis votos favoráveis ao contribuinte e dois contrários, com dois votos pendentes e conclusão prevista para outubro.
Enquanto o resultado não for proclamado, trata-se de uma tendência, não de uma decisão final. Por isso, este texto deve ser relido a cada atualização do julgamento.
Quem pode ter ITBI a recuperar
O Tema 1348 interessa, principalmente, em quatro situações:
- Holdings patrimoniais: quando administram imóveis da família, costumam ter receita de aluguel.
- Empresas de locação de imóveis próprios: que receberam imóveis dos sócios e pagaram ITBI por causa da atividade que exercem.
- Incorporadoras, loteadoras e urbanizadoras: que recebem terrenos para desenvolver empreendimentos e, depois, vender as unidades.
- Empresas que já pagaram ITBI na integralização: podem avaliar a recuperação do valor, sobretudo quando a cobrança se baseou apenas na atividade da empresa. É o campo da recuperação de créditos tributários.
A decisão também chama a atenção de famílias que planejam a sucessão. Mas constituir uma holding não é solução automática, como explicamos mais abaixo.
Regras para a integralização valer
Integralização não é fusão, incorporação ou cisão. A Constituição trata de duas situações distintas: a integralização de capital e as operações de fusão, incorporação, cisão ou extinção de empresas. A ressalva sobre atividade imobiliária aparece depois das duas, com a expressão “nesses casos”. O Tema 1348 decide se ela vale também para a integralização.
O que é atividade preponderante. Pelo art. 37 do Código Tributário Nacional (CTN), a atividade é preponderante quando mais de 50% da receita operacional da empresa, nos dois anos anteriores e nos dois anos seguintes à aquisição, vem da compra e venda ou da locação de imóveis. Se a empresa começa a operar depois da aquisição, ou menos de dois anos antes, a apuração considera os três primeiros anos seguintes.
A operação precisa ser real. Mesmo com a tendência favorável, a tese não impede o município de demonstrar, em procedimento adequado, simulação ou fraude à lei. Por isso, a integralização deve estar apoiada em atos societários válidos, contabilidade coerente e transferência efetiva do imóvel.
O registro é indispensável. A propriedade só passa para a empresa com o registro no Cartório de Registro de Imóveis. O arquivamento do ato societário na Junta Comercial, sozinho, não basta.
O que o Tema 1348 não resolve: o valor do imóvel
O Tema 1348 responde se a atividade imobiliária impede a imunidade. Ele não responde se a imunidade alcança todo o valor do imóvel ou apenas a parte destinada ao capital social. Essa segunda questão vem do Tema 796, em que o STF decidiu que a imunidade não alcança o valor que exceder o capital social integralizado.
Na prática, muitos municípios passaram a cobrar ITBI sobre a diferença entre o valor declarado na integralização, em geral o valor constante da declaração de imposto de renda, e o valor de mercado ou de referência do imóvel. A Lei 9.249/1995 permite transferir bens à empresa por esse valor declarado, e o tema segue em disputa.
O Superior Tribunal de Justiça (STJ), no Tema 1113, fixou que a base de cálculo do ITBI é o valor de mercado, que o valor declarado tem presunção de veracidade e que só pode ser afastado em processo administrativo próprio. A Lei Complementar 227/2026 também passou a exigir critérios técnicos divulgados pelos municípios e avaliação contraditória.
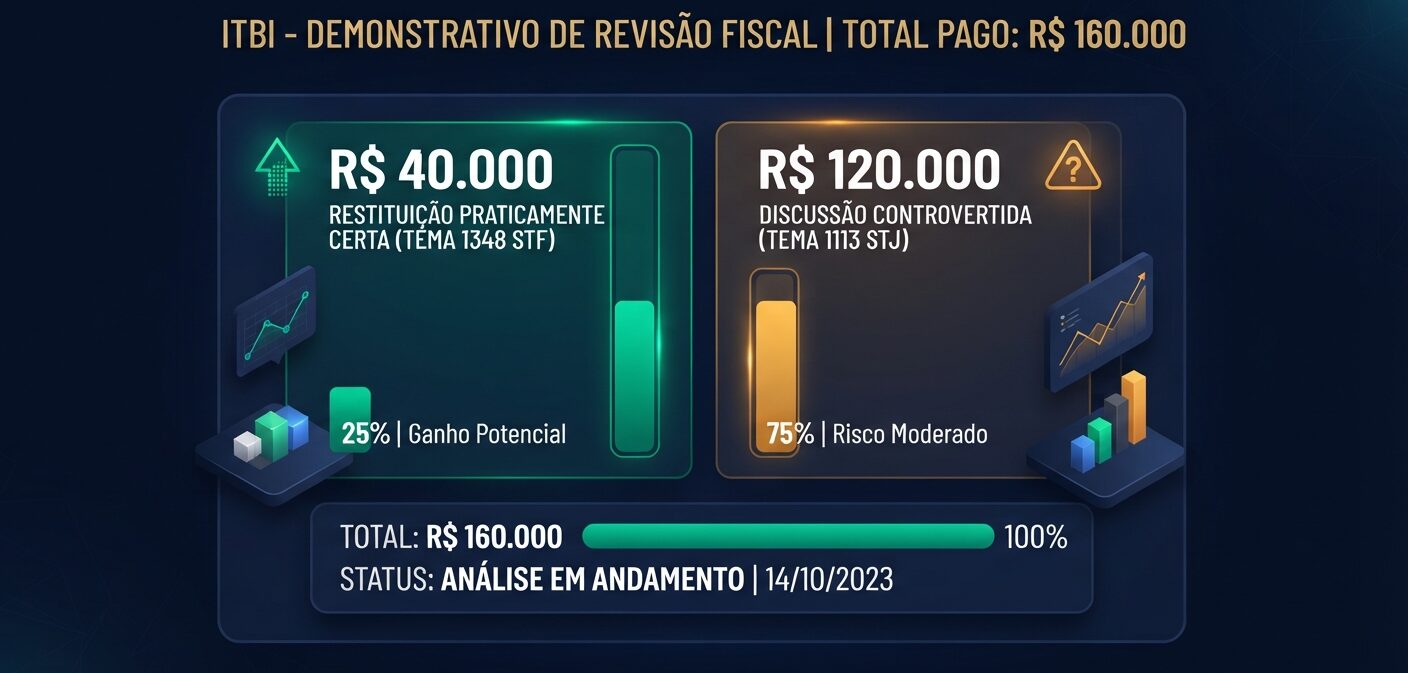
Um exemplo hipotético. Um imóvel foi integralizado por R$ 1,5 milhão. A prefeitura negou a imunidade por causa da atividade da empresa e cobrou ITBI, com alíquota de 3%, sobre um valor de referência de R$ 5 milhões: R$ 150 mil.
- Os R$ 45 mil correspondentes ao valor integralizado dependem do Tema 1348.
- Os R$ 105 mil restantes, cobrados sobre a diferença, dependem de outra discussão, mais incerta.
A análise jurídica precisa separar as duas parcelas.
Como pedir de volta o ITBI pago: caminhos, prazo e documentos
Quem pagou nos últimos cinco anos. A parcela ligada à atividade da empresa tende a ter uma discussão mais favorável quando a operação foi uma integralização real, o pagamento ocorreu por causa da atividade imobiliária, não há indício de simulação, a documentação comprova a operação e não há modulação limitando os efeitos para o passado.
Caminhos. Os mais comuns são o pedido administrativo de restituição e a ação de repetição de indébito. O mandado de segurança pode caber em situações específicas. A escolha depende do fundamento da cobrança, do município e do prazo.
Prazo. Em regra, o direito de pedir a restituição prescreve em cinco anos, contados do pagamento (CTN, art. 168).
Documentos. Reúna:
- guia e comprovante de pagamento do ITBI;
- contrato social e ato de integralização;
- matrícula atualizada do imóvel;
- decisão da prefeitura que negou a imunidade ou auto de infração, se houver;
- documentos que mostrem o valor atribuído ao imóvel e o valor usado pela prefeitura.
Risco de modulação. O STF pode, excepcionalmente, limitar os efeitos de uma decisão para o passado, e isso afetaria quem ainda não discutiu o pagamento. A hipótese é considerada improvável, mas não pode ser descartada. Por isso, quem já pagou ITBI não deve deixar a análise do caso para depois.
A aplicação leva tempo. Mesmo após a decisão final, o acórdão precisa transitar em julgado, e só então a Fazenda tem até 90 dias úteis para divulgar como aplicará o entendimento (CTN, art. 194-A, incluído pela Lei Complementar 236/2026). Municípios com regras próprias contrárias também podem resistir.
Holding e planejamento sucessório: o que avaliar antes de integralizar
Constituir uma holding não é solução automática. É preciso considerar o uso futuro dos imóveis, a tributação sobre aluguéis e vendas, o regime tributário da empresa e os efeitos da reforma tributária. Na sucessão, o ITBI é só uma parte da conta: o ITCMD também mudou, como explicamos em Reforma Tributária para Herança: o que muda para quem tem patrimônio a partir de 2027.
A estrutura societária também importa. Questões de contrato, governança e participação entre herdeiros pertencem ao direito societário, e a escolha entre integralizar, doar ou manter o imóvel em nome da pessoa física é objeto de planejamento tributário.
Atenção a 31 de dezembro de 2026. Para quem ainda vai integralizar, o calendário da reforma tributária importa. Imóveis que já pertençam à empresa em 31 de dezembro de 2026 podem permitir a escolha de uma base mais favorável para o chamado redutor de ajuste do IBS e da CBS. A partir de 2027, a base passa a ser o valor de aquisição. A opção só vale para empresas do regime regular, exige o registro no Cartório até essa data e nem sempre compensa. É um tema que merece artigo próprio e análise individual antes de qualquer transferência.
Perguntas frequentes sobre o Tema 1348
Holding patrimonial paga ITBI ao integralizar imóveis? Hoje, depende do município e da atividade da empresa: muitos cobram o imposto quando a atividade preponderante é locação ou compra e venda de imóveis. Se a tendência no STF se confirmar, a integralização será imune qualquer que seja a atividade, até o limite do valor destinado ao capital social.
O julgamento do Tema 1348 já terminou? Não. Há maioria formada em favor do contribuinte, mas o resultado só é definitivo com a proclamação e a fixação da tese.
Quem já pagou ITBI na integralização pode pedir a restituição? É possível avaliar, dentro do prazo de cinco anos do pagamento (CTN, art. 168). O resultado depende do fundamento da cobrança, da documentação e de eventual modulação de efeitos.
Integralizar pelo valor do imposto de renda elimina o ITBI sobre a diferença para o valor de mercado? Não necessariamente. Essa discussão é distinta do Tema 1348, está ligada ao Tema 796 e segue em disputa em vários municípios.
Vale a pena constituir uma holding só por causa do Tema 1348? Não. A decisão afeta apenas uma das variáveis. O uso futuro dos imóveis, a tributação sobre aluguéis e vendas e a sucessão precisam ser analisados em conjunto.
Análise do seu caso
Se você integralizou imóveis em uma holding e pagou ITBI, ou planeja uma estrutura patrimonial ou sucessória, o Almeida Gutierrez pode analisar a documentação e o fundamento da cobrança. Entre em contato para agendar uma conversa. Para outros temas, veja nossos artigos e análises.
Este artigo tem caráter exclusivamente informativo, reflete o andamento do julgamento em 8 de outubro de 2026 e não substitui a análise individualizada de cada caso.
Fontes oficiais
- STF: notícia sobre o início do julgamento do Tema 1348
- Constituição Federal, art. 156, § 2º, I (Planalto)
- Código Tributário Nacional, arts. 37, 168 e 194-A (Planalto)
- Lei 9.249/1995, art. 23 (Planalto)
- Lei Complementar 227/2026 (Planalto)
- Lei Complementar 236/2026 (Planalto)
- STJ: Tema 1.113, recursos repetitivos
- STJ: notícia sobre o julgamento do Tema 1.113
- STJ: Informativo de Jurisprudência nº 730 (REsp 1.937.821/SP)